Budgetfouten: 5 valkuilen die bijna iedereen kent (en hoe je ze omzeilt)

Je opent je bankapp, kijkt naar het saldo en vraagt je af waar de maand gebleven is. Herkenbaar? Dan zit je in goed gezelschap, en het ligt niet aan jouw wilskracht. Meestal zijn het dezelfde vijf valkuilen, en je kunt ze omzeilen zonder alles te laten vallen wat je leuk vindt. Hieronder vind je ze, elk met een klein oefenmomentje dat je meteen kunt doen.
Kort samengevat
- Wat je niet bekijkt, kun je niet sturen: één week bijhouden geeft al een heel ander beeld.
- Kleine uitgaven wegen vooral door omdat ze onopgemerkt blijven, niet omdat ze fout zijn.
- “Onverwachte” kosten komen elk jaar terug, dus je kunt ze voorbereiden.
- Een automatische overboeking, hoe klein ook, wint het van goede voornemens.
- Maakt geld je erg onrustig? Vraag gerust hulp: dat is een verstandige stap.
Valkuil 1: alles in je hoofd bijhouden
“Ik weet ongeveer wat ik uitgeef.” Veel van ons hebben dat gezegd, tot de melding van de bank binnenkomt als een koude douche. Het probleem: ons geheugen is een slechte boekhouder. Het onthoudt de grote aankopen en vergeet de kleine, en juist die tellen stilletjes op.
Je hebt geen ingewikkeld hulpmiddel nodig. Een schriftje, een spreadsheet of een app is genoeg, kies gewoon wat je echt gaat openen. Kies je een app, kijk dan eerst wat die met je bankgegevens doet, en word er niet te afhankelijk van: de Amerikaanse app Mint stopte bijvoorbeeld op 23 maart 2024, en gebruikers moesten op zoek naar een alternatief.
Mini-oefening (10 minuten): open je afschriften van de afgelopen 30 dagen en markeer drie kleuren: wat nodig was, wat je blij maakte en wat je een “tja” gevoel gaf. Geen oordeel, alleen kijken.
Valkuil 2: de kleine uitgaven onderschatten
Een koffie to go, een bezorgmaaltijd “alleen vanavond”, een abonnement dat je vergeten was: los telt het niet. Over een maand heen verrast het bijna altijd. Maak er toch geen proces van. Jezelf verwennen hoort bij een budget dat blijft werken, en wat echt kost, is de uitgave die je je niet meer herinnert.
Snijd dus niet overal in, maar zet een vast “leuke dingen”-potje voor de maand apart. Dat is van jou, zonder schuldgevoel, tot het leeg is. Abonnementen verdienen ook een opruimbeurt: hou wat je gebruikt en zeg de rest op.
Mini-oefening (5 minuten): zoek je terugkerende afschrijvingen van de afgelopen drie maanden op. Vraag bij elk: “Zou ik dit vandaag opnieuw nemen?”
Valkuil 3: jaarlijkse kosten als verrassing zien
De autoreparatie, de cadeaus rond de feestdagen, de verzekering die in één keer wordt afgeschreven, de vakantie: “dat kon ik toch niet weten!” Toch wel. Deze kosten komen elk jaar terug, je weet alleen niet altijd wanneer. Door ze in te plannen wordt een domper gewoon een regel in je budget.
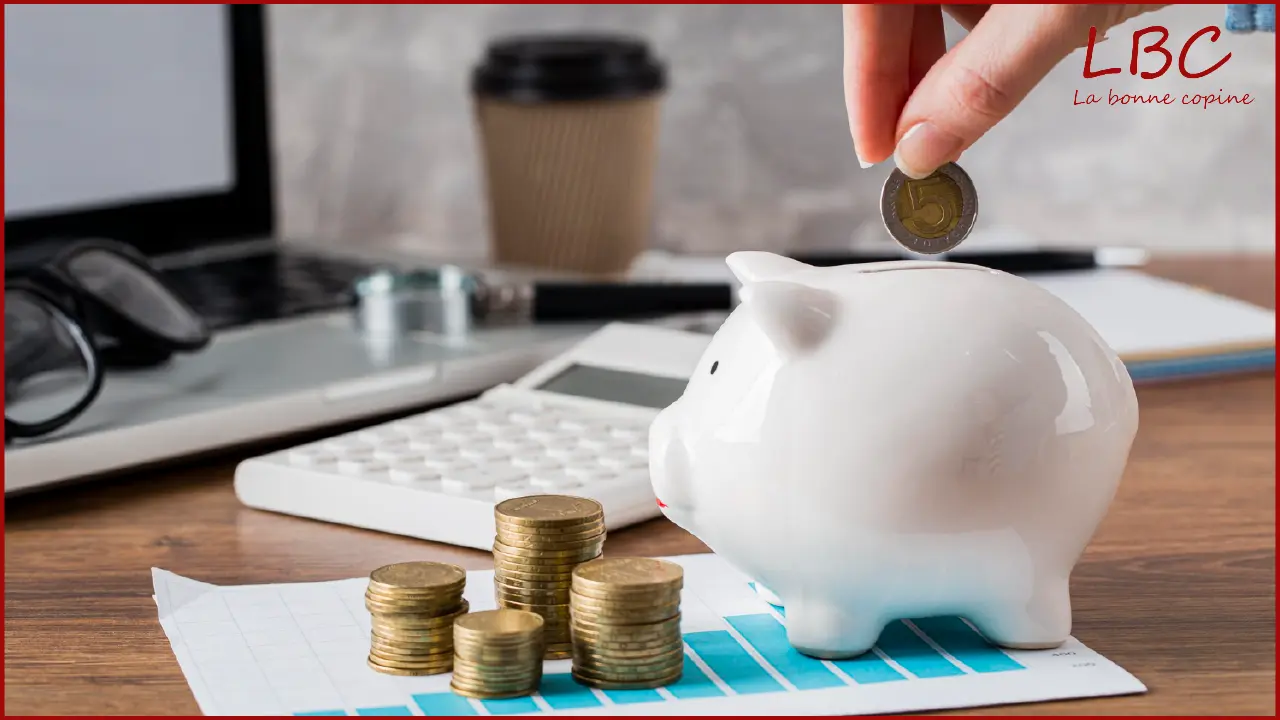
Een eenvoudige aanpak, die de door de Britse overheid gesteunde dienst MoneyHelper een “sinking fund” noemt: een potje waar je regelmatig in stort voor een uitgave waarvan je weet dat die eraan komt. Zet de kosten van de komende 12 maanden op een rij, schat ze op basis van vorig jaar, tel ongeveer 10% erbij voor het geval prijzen stijgen, en deel het totaal door het aantal salarisdagen tot de rekening komt. Een rekening van 600 euro over tien maanden betekent dan zo’n 66 euro per keer.
Geef elk potje een naam (“Cadeaus”, “Auto”, “Onvoorzien”) in je bankapp of op aparte spaarrekeningen, als je bank dat toelaat. Voor een echte buffer bij tegenslag noemt het consumentenprogramma Radar (AVROTROS), in een artikel uit 2020, drie tot zes maanden aan kosten, met een verwijzing naar de online buffercalculator van het Nibud voor een persoonlijk bedrag. Zie het als een eindpunt, niet als eerste stap: begin klein, bijvoorbeeld met een eerste potje van enkele honderden euro’s, en bouw rustig op.
Mini-oefening (15 minuten): schrijf de vijf onregelmatige uitgaven van afgelopen jaar op. Tel op, deel door 12 en kijk naar het maandbedrag zonder te schrikken. Het is informatie, geen oordeel.
Valkuil 4: sparen “als ik meer ruimte heb”
Dat moment waarop je budget eindelijk wat lucht krijgt, komt zelden vanzelf, want uitgaven groeien vaak mee met je inkomen. Daarom is het slim om eerst te sparen en dan uit te geven, niet met wat er overblijft. Zelfs vijf euro, op de dag dat je salaris binnenkomt.
Een automatische overboeking heeft een goede reden: je hoeft niet elke maand opnieuw te kiezen. De economen Richard Thaler en Shlomo Benartzi lieten dat zien met “Save More Tomorrow”, een werkgeversprogramma waarin medewerkers beloofden een deel van hun toekomstige loonsverhogingen te sparen. Na 40 maanden was het gemiddelde spaarpercentage van de deelnemers gestegen van 3,5% naar 13,6%. Dat was één onderzoek in een specifieke situatie, dus geen belofte voor jou, maar het idee spreekt aan: automatiseer het en begin klein werkt beter dan op wilskracht vertrouwen.
Geef je spaarpotje een naam die iets met je doet (“Mijn eigen huis”, “Mijn sabbatical”, “Mijn gemoedsrust”). Dat helpt als de koopdrang toeslaat.
Mini-oefening (3 minuten): stel vandaag een periodieke overboeking in voor het kleinste bedrag dat geen pijn doet, de dag na je salaris. Over drie maanden kun je het verhogen.
Valkuil 5: het “voor één keer” dat terugkomt
“Voor één keer mag ik mezelf best verwennen.” En dat “voor één keer” komt vaker voor dan we durven toegeven, vooral op vermoeide of stressvolle avonden waarop een aankoop vooral troost moet bieden. Dat is geen karakterfout, dat is menselijk.
Een klein ritueel kan helpen: wacht 24 uur voor een ongeplande aankoop. Het is geen wetenschappelijke regel, gewoon een vuistregel. Heb je morgen nog steeds zin en past het in je budget, dan koop je het met een gerust hart. Is de zin verdwenen, dan heb je tijd en geld gewonnen. Je kunt je ook afvragen wat je op dat moment écht nodig had: een pauze, een knuffel, een berichtje naar een vriendin?
Mini-oefening (een week): houd in de notities van je telefoon een lijstje bij van aankopen waar je zin in hebt, met de datum. Streep na een week door wat al glans heeft verloren.
Een budget dat bij je past
Er bestaat geen perfect budget, alleen een budget dat je volhoudt. Vind je het idee van kleine stappen die optellen mooi, lees dan ons stuk over het cumulatieve effect. Voor meer tips lees je onze 4 tips voor financiële vrijheid. En wil je ook werken aan het vertrouwen dat erbij hoort, dan zijn 10 gewoontes om je zelfvertrouwen te versterken een mooie aanvulling.
Wanneer vraag je hulp?
Houdt geld je ’s nachts wakker, open je je post liever niet uit angst voor wat erin staat, of heb je al moeite om je rekeningen te betalen? Blijf er dan niet alleen mee zitten. Je gemeente, je bank of een organisatie voor schuldhulp en budgetadvies in jouw land kan je naar de juiste hulp wijzen. En neemt de zorg de overhand, dan kan ook je huisarts of een psycholoog luisteren. Hulp vragen is geen falen.
Jouw uitdaging van deze week
Noteer zeven dagen lang elke uitgave in je telefoon, zonder iets aan je gewoontes te veranderen. Meer hoeft niet. Lees de lijst zondag alsof het die van een vriendin is: wat zou je tegen haar zeggen? En wat verraste je het meest de vorige keer dat je je uitgaven bekeek? Vertel het ons in de reacties, we oordelen niet.
Bronnen geraadpleegd op 28/10/2026: Thaler en Benartzi (2004), “Save More Tomorrow: Using Behavioral Economics to Increase Employee Saving”, Journal of Political Economy (samenvatting, Chicago Booth); MoneyHelper (VK), “Sinking funds explained”; Radar (AVROTROS), “Een goede spaarbuffer opbouwen doe je zo”, 17/12/2020 (advies van 3 tot 6 maanden aan kosten en verwijzing naar de buffercalculator van het Nibud); NerdWallet, “Mint app closing” (stopzetting op 23/03/2024).